文|夏舒来源/商讯杂志
从2000年由四川省证券与四川证券交易中心合并重组,到2018年在深交所挂牌,华西证券在西部券商中一直占着一席之地。
不久前华西证券发布三季报,公司前三季度归母净利润12.01亿元,同比增长13.39%,整体还在增长。
但单看第三季度,归母净利润只有2.30亿元,同比下滑58.04%,把上半年的高增速拉低了一大截。
单季利润同比下滑58.04%
华西证券2026年的业绩高点,落在了第二季度。
而一季报的数据相对平稳,营收11.66亿元,归母净利润3.94亿元,同比分别增长7.41%和30.76%。
到了二季度,随着市场交投活跃度回升,公司各项业务随之放量,单季营收达到15.46亿元,净利润5.78亿元。
半年报合并之后,上半年归母净利润约9.72亿元,同比增幅接近90%,把一季报数据从半年报中扣除就能发现,二季度单季贡献了上半年利润总额的近六成,上半年的业绩增量,基本是在这三个月里完成的。
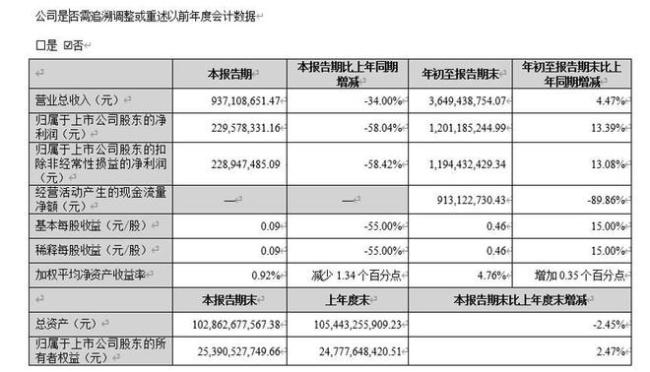
进入三季度,情况发生了转变。三季报显示,第三季度单季营收降至9.37亿元,同比下降34.00%;归母净利润仅2.30亿元,同比下滑58.04%。
图源:华西证券第三季度报告
前三季度合并计算,公司营收36.49亿元,同比微增4.47%;归母净利润12.01亿元,同比增长13.39%。
对比半年报时89.71%的净利润增速,三季报已回落至13.39%,这中间的落差,正是三季度单季的负增长所致。
归母净利润之所以在第三季度变化如此之大,主要与两项收益有关。
具体来看,华西证券前三季度公允价值变动收益为-0.81亿元,上年同期则为3.03亿元的正收益,差额达到3.84亿元。
前三季度投资收益为7.30亿元,虽比去年同期的6.64亿元略高,但在第三季度单季,这部分收益对利润的拉动已明显减弱。
自营投资收益随着市场行情起伏,在券商行业里属于常态,但单季利润出现近六成的降幅,若仅归结于行情变化,并不足以解释清楚全貌。
把华西证券的收入结构拆开来看,或许能找到更清晰的线索。
从三季报的手续费及佣金净收入来看,该公司前三季度经纪业务手续费净收入为18.75亿元,是公司最主要的收入来源。
相比之下,投行业务手续费净收入为0.56亿元,资管业务手续费净收入为0.38亿元,两项合计0.94亿元,不到1亿元,大约只有经纪业务收入的二十分之一。
在二季度行情配合的时候,这种收入结构的问题并不突出,市场交投活跃,自营投资收益高企,经纪业务也随之放量,两块高弹性业务同时发力,利润因此大幅上升,投行和资管体量偏小的事实被暂时掩盖。
但到了三季度,行情转弱,自营收益随之下滑,利润的缺口需要其他业务来补,经纪业务虽然体量最大,受制于市场成交活跃度的下降,难以单独补上自营收益减少留下的空缺;而合计不到1亿元的投行与资管收入,在这个节点也无法提供足够的缓冲。
牛散加持
三季度利润下滑的背景下,华西证券的筹码没有散,反而在往少数人手里集中。
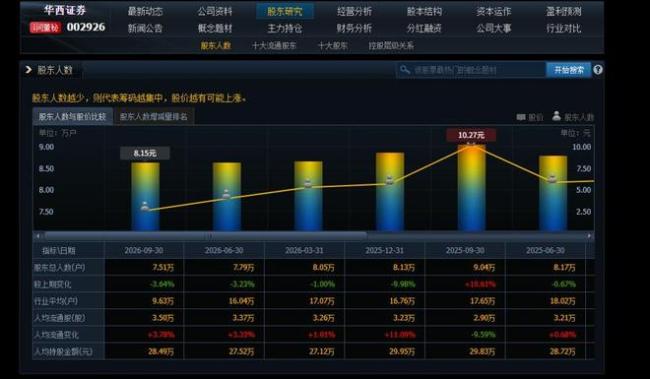
同花顺数据显示,截至2026年9月30日,华西证券普通股股东总数为7.51万户。
图源:同花顺
而在2025年底,这个数字还是8.13万户,2026年一季度末降至8.05万户,二季度末进一步降至7.79万户,连续三个季度户数减少,散户在离场,股权结构正在发生变化。
在这场筹码的重新分配中,最受市场关注的是牛散万忠波。作为资金体量庞大、操作风格犀利的个人大户,他在华西证券上的动作十分坚决。
同花顺数据显示,2025年三季度末,万忠波持股2741.19万股,到了2025年第四季度,他一次性加仓1221.92万股,持股量直接跳到3963.11万股。
今年第三季度,这位牛散再次出手,加仓221.15万股,9月底持股量达到4184.26万股。
万忠波并非唯一加仓的大资金,三季度末,多只追踪券商板块的ETF也出现在华西证券的增持名单中。
其中,国泰中证全指证券公司ETF持股增至5234.04万股,增持399.46万股;华宝中证全指证券公司ETF持股增至3126.25万股,增持28.86万股。
这类资金买入华西证券,更多是出于对券商板块整体配置价值的考量,按权重打包买入。
与此同时,代表北向资金的香港中央结算有限公司也选择出手,三季度末持股达到5000.93万股,增持833.10万股,是这几路资金中加仓力度最大的一路。
这些买入给华西证券的股东结构带来了直接变化,原先分散在8万多户中小投资者手中的股份,随着户数降至7.51万户,有相当一部分转移到了万忠波和三家机构名下,股东户数减少,股权集中度随之提高,底部的筹码结构变得更稳定。
新班底
牛散万忠波和三家机构在三季报公布前持续买入,盯的显然不只有单季利润这个账面数字。
还有公司接下来在业务层面的长期投资价值,而要把这些价值兑现,最终还得靠不久前刚刚完成交接的新一届高管团队。
高管变动从7月开始,当月21日,华西证券第四届董事会审议通过,聘任黄明担任公司总经理,杨炯洋因年龄原因不再担任该职务。
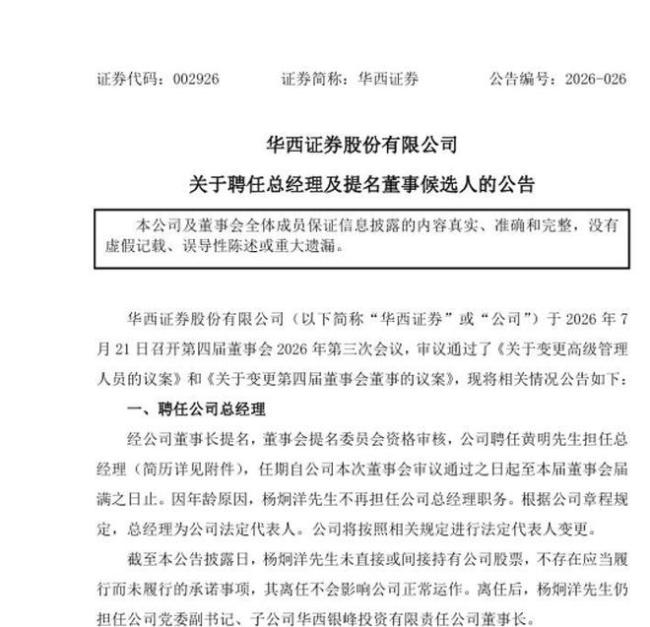
图源:华西证券公告
一月之后,公司再发公告,聘任杨炯洋为首席战略官、副总经理。
黄明对华西证券并不陌生,他曾于2020年至2024年期间担任华西证券副总裁及华西金智董事长,此后去往天府证券担任党委副书记、董事、总经理,如今重回华西,属于内部熟面孔重新执掌日常经营。
而被聘为副总经理的杨炯洋自2005年起在华西证券任职,从投行事业部总裁一路做到副总经理、总经理,是公司资历最深的元老之一,转任首席战略官后,他继续在公司战略规划层面发挥作用。
这套班子接手之际,手里拿到的牌面并不轻松。
具体来看,华西证券2025年全年归母净利润14.70亿元,同比增长101.98%;2026年上半年9.72亿元,同比增长89.71%,业绩基数被推得相当高。
但三季度单季归母净利润骤降至2.30亿元,同比下降58.04%,前三季度增速回落至13.39%,单季大幅波动背后,是业务收入结构发展不均的老问题。
总的来说,华西证券单季利润的回落,短期内在资金面上并没有引发明显抛压,是牛散和机构的增持稳住了盘面。
但对于一家券商而言,想要在市场周期的轮动中长期维持业绩稳定,最终仍需依赖业务结构的均衡发展。
在自营和经纪依然占据绝大比例营收的背景下,新班子急需解决的核心问题,是投行与资管合计不到1亿元的业务体量能否在后续财报中实现实质性突破。